
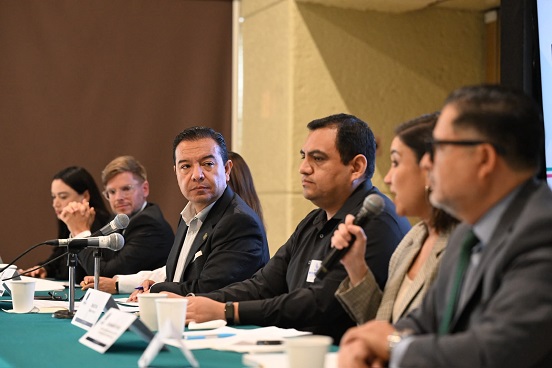
El diputado federal Héctor Saúl Téllez Hernández, vicecoordinador económico del Grupo Parlamentario del PAN, advirtió que el nuevo esquema de retenciones fiscales aplicable a operaciones realizadas mediante plataformas digitales está generando una fuerte presión sobre la liquidez de las micro, pequeñas y medianas empresas (PyMES), por lo que planteó la necesidad de revisar el modelo para evitar que una medida de recaudación termine afectando la supervivencia de negocios y empleos.
Durante el foro “PyMES en la era digital, por una fiscalidad justa y accesible”, especialistas y representantes empresariales coincidieron en que el esquema vigente desde enero de 2026 puede reducir de manera importante el flujo de efectivo disponible para las empresas que utilizan plataformas digitales como canal de comercialización. Téllez Hernández sostuvo que el problema central no está únicamente en el monto de los impuestos, sino en el momento en que los recursos son retenidos, pues las empresas necesitan liquidez para comprar mercancía, pagar nóminas, cubrir servicios, invertir y mantener sus operaciones.
El legislador calificó la medida como “meramente recaudatoria” y afirmó que la presión acumulada sobre el flujo de caja puede traducirse en menor competitividad, dificultades para crecer e incluso cierre de establecimientos, particularmente entre negocios pequeños que operan con márgenes reducidos.
El cambio forma parte de las disposiciones fiscales para 2026. La Ley de Ingresos de la Federación estableció una retención de 2.5% del ISR para personas morales que obtengan ingresos por la venta de bienes o prestación de servicios mediante plataformas tecnológicas, siempre que proporcionen su RFC; en caso contrario, la retención puede elevarse a 20%. El propio dictamen legislativo reconoció que una tasa mayor podía afectar la liquidez y el margen de operación de las micro, pequeñas y medianas empresas, razón por la que la tasa propuesta originalmente de 4% fue reducida a 2.5%.
En materia de IVA, el esquema contempla retenciones relacionadas con las operaciones de intermediación de plataformas. Para determinados contribuyentes, la retención equivale al 50% del IVA de 16%, es decir, 8%, de acuerdo con las disposiciones fiscales y reglas del SAT.
Con ello, el señalamiento planteado durante el foro apunta a que, en determinados casos, las retenciones pueden representar una salida inmediata de recursos que las empresas requieren para mantener su operación cotidiana. No obstante, es importante precisar que una retención fiscal no necesariamente equivale a un impuesto adicional o definitivo, pues puede acreditarse o compensarse conforme al régimen fiscal y las obligaciones de cada contribuyente. En el caso del ISR de las personas morales, por ejemplo, la Ley de Ingresos establece expresamente que el impuesto retenido puede acreditarse contra los pagos provisionales o la declaración anual.
El reclamo empresarial, por tanto, se concentra en el impacto que tiene la retención sobre el capital de trabajo disponible, particularmente para negocios con poca capacidad financiera. Una empresa puede tener ventas y ser rentable en términos contables, pero enfrentar dificultades para pagar sus obligaciones inmediatas si una parte significativa de sus ingresos queda retenida antes de cubrir sus costos de operación.
En el encuentro participaron Pierre-Claude Blaise, de la Asociación Mexicana de Ventas Online (AMVO); Claudia Ramírez, de la CANIRAC; Fabiola Peña, de la Asociación Latinoamericana de Internet (ALAI); Domino Ruiz, de la Academia Mexicana de Derecho Fiscal (AMDF), y Juan Carlos Cante, de la Asociación de Emprendedores de México (ASEM).
Los participantes plantearon que el modelo debe revisarse para encontrar un equilibrio entre recaudación, formalidad fiscal y viabilidad empresarial. Su argumento es que un sistema que facilita la trazabilidad de las operaciones y el cumplimiento tributario también debería permitir que los pequeños negocios conserven suficiente liquidez para continuar creciendo, contratar personal y mantenerse dentro de la economía formal.
La preocupación adquiere mayor dimensión por el peso que tienen las PyMES en la economía mexicana. Durante el foro se citaron datos de la Radiografía Nacional de Emprendimiento 2025, según los cuales el tiempo promedio para alcanzar la rentabilidad se habría elevado de un año y medio en 2022 a dos años y cinco meses en 2025, mientras que alrededor de 59% de las pequeñas y medianas empresas cerraría antes de cumplir tres años.
En este contexto, Téllez Hernández sostuvo que las autoridades deben evitar que las nuevas obligaciones fiscales terminen convirtiéndose en un obstáculo adicional para empresas que apenas consolidan sus operaciones. Su planteamiento es que la política tributaria debe garantizar la recaudación, pero al mismo tiempo considerar las condiciones financieras reales de los pequeños negocios.
El debate también pone sobre la mesa la creciente importancia del comercio electrónico como vía de acceso al mercado. Para miles de emprendedores, vender mediante plataformas digitales significa llegar a consumidores de otras ciudades y estados sin tener que asumir los costos de instalar sucursales físicas. Por ello, cualquier modificación que afecte su flujo de efectivo puede tener consecuencias directas sobre su capacidad de expansión.
La discusión no implica eliminar las obligaciones fiscales de quienes venden por internet, sino revisar si el mecanismo de retención permite cumplir con el objetivo de combatir la evasión y aumentar la formalidad sin comprometer innecesariamente el capital de trabajo de las empresas.
De hecho, el marco fiscal vigente mantiene mecanismos para que los contribuyentes cumplan sus obligaciones y acrediten las cantidades retenidas. El SAT establece procedimientos específicos para declarar las retenciones de ISR e IVA realizadas por las plataformas y contempla distintas opciones para determinar cuándo dichas retenciones pueden considerarse pagos definitivos.
Para los representantes empresariales reunidos en el foro, el reto consiste ahora en encontrar una fórmula que permita al Estado mantener una fiscalización efectiva sobre las operaciones digitales, pero sin generar un estrangulamiento financiero para las empresas más pequeñas.
Téllez Hernández llamó a que este debate se traduzca en acciones legislativas y de política pública que permitan reducir la presión sobre el flujo de efectivo, preservar empleos y fortalecer la competitividad de las PyMES, en lugar de provocar que emprendedores abandonen las plataformas digitales o, en casos extremos, tengan que cerrar sus negocios.
El mensaje central del foro fue contundente: la digitalización puede convertirse en una vía para impulsar el emprendimiento y la formalidad, pero requiere un régimen fiscal que cobre lo justo sin quitarle a las pequeñas empresas el oxígeno financiero necesario para sobrevivir, crecer y generar empleos.


